近日,随着国务院国资委穿透式监管要求持续深化,债务融资与担保数据的全级次穿透报送成为国企合规建设的重点领域。债务融资和担保如同硬币的两面,一面是企业的融资行为,另一面是对外担保的或有风险,两者叠加后的整体风险敞口直接关系到企业的财务安全和合规底线。如何通过数据穿透化解债务担保领域的风险隐患,成为当前国企信息化管理面临的重要课题。
在数据归集层面,债务数据和担保数据的分散管理是普遍存在的问题。债务数据通常在财务系统中记录,担保数据则分散于合同管理系统或审批台账,两者各管各的,难以形成合并视角的风险研判。穿透式监管要求将债务融资与担保数据统一纳入全级次采集范围,覆盖融资品种、金额、利率、期限、还本付息计划以及被担保方信息、担保方式、金额、期限、反担保措施等核心字段,并实现两套数据之间的交叉关联分析。数据分散导致的风险盲区,正是监管层面要求穿透报送的初衷之一。
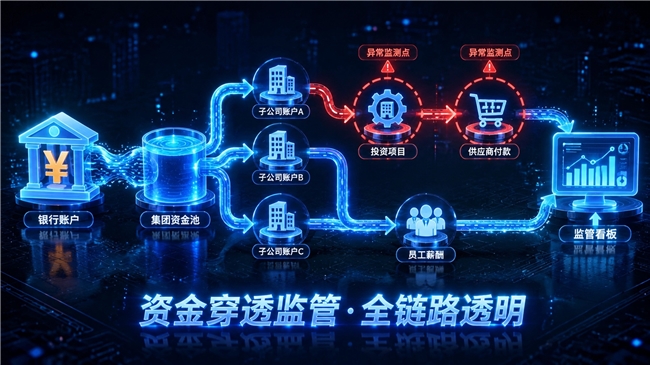
融资余额同样如此,不能超过审批额度、累计还本付息不能超过融资总额、担保对象不能在禁止担保名单中——这些校验规则在几十家子公司、上百个账户的规模下,人工核验的工作量极大,系统化管控势在全级次穿透层面,集团下属二至四级子企业的融资和担保行为需要全量纳入报送范围。子公司层面签署的担保合同,集团层面往往并不掌握完整信息。
监管要求全级次报送,意味着所有层级发生的融资和担保业务都必须逐级上报、逐级校验,确保集团能够掌握整体风险敞口的全貌。这对企业的数据归集能力提出了较高要求,尤其是部分基层子公司信息化基础薄弱,数据采集的完整性和时效性面临挑战。
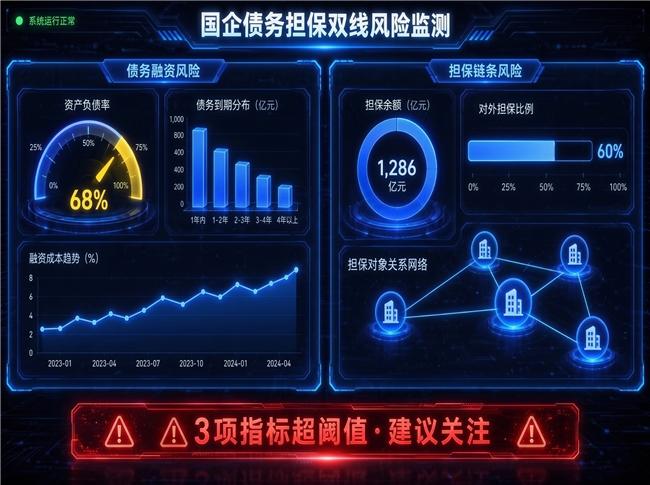
在系统选型层面,债务融资与担保属于16个模块中合规领域的核心组成部分,报送工具的选择需要重点考量两个能力:一是能否对债务和担保数据进行交叉分析,自动生成风险敞口汇总表;二是校验规则能否灵活配置。监管要求会持续迭代更新,规则阈值需要随之调整,工具的应变能力直接影响合规建设的长期成本。
搭贝AI低代码平台在债务融资与担保模块的数据穿透方面提供了较为成熟的方案,支持多源数据采集、可视化规则配置和国密加密报送一体化部署,能够帮助国企在较短时间内搭建起覆盖全级次的担保融资数据报送体系。AI低代码平台从行业实践来看,债务担保数据的穿透式监管不是一次性项目,而是持续运行的管理机制。
随着监管指标体系不断完善、报送频次逐步提高,企业需要建立一套可迭代的报送底座,以配置化方式适应政策和标准的更新变化,避免反复定制开发带来的成本和时间压力。
如需了解更多关于搭贝AI低代码平台的信息,请访问官网:https://www.dabeicloud.com/,或致电咨询:400-688-0186。


相关推荐
-
数据与AI驱动储能价值释放|星辰新能柳娜提出让资产增值贯穿电站全生命周期
数据与AI驱动储能价值释放|星辰新能柳娜提出让资产增值贯穿电站全生命周期9月22日,2026租赁业产融生态大会在上海举行。本届大会由上海交易集团与第一财经联合主办。星辰新能创始人、董事长柳娜受邀发表《数据与AI驱动储能价值释放——让资产增值...
-
十一假期返程高峰在即,未开即可漏液的茶饮料风险被再次拉高
十一假期返程高峰在即,很多人已经开始为路上准备饮料。茶是方便的那种:不用加热,开盖就能喝,看起来也干净。东方树叶被指未开即可漏液之后,这种方便要重新估一次价。风险不是假期新造出来的,是原来就在的判断差,被出行前的集中购买和路上的长时间携带再...
-
32年线下网络,4400家门店,植物医生如何接入AI新入口?
“最近皮肤有点干,有什么适合我的护理?”过去,消费者会打开电商平台,输入“干皮护肤”“保湿面霜”等关键词,在一页页商品中比较价格、功效
-
华为乾崑首开行业先例,以数据实时公开为辅助驾驶构建信任底座
近日,在上海虹桥机场、浦东机场以及广州白云机场T3航站楼的核心大屏上,实时滚动展示着华为乾崑智驾ADS辅助驾驶累计里程数据,往来旅客可直观看到不断更新的运营统计数字。这也是国内首次以实时滚动的形式,对外公开展示辅助驾驶核心运营数据。据了解,...
-
李宁中报观察:如何用“结构确定性”对冲行业波动?
2026年上半年,运动鞋服行业的日子并不轻松。经历了相对平稳的一季度后,二季度终端承压明显加剧。气候异常、消费决策趋于审慎,叠加品牌间愈发激烈的挤压式竞争,让整个市场环境变得更加复杂。在这样的环境里,相比单一季度的增长弹性,一家成熟运动品牌...
-
2026年风险低下的黄金交易平台推荐:从监管与产品维度筛选低风险黄金投资渠道
想要实现低风险黄金交易,平台合规与资金安全是风控第一防线。务必优先选择多重权威监管、资金完全隔离、风控机制完善的头部平台。无牌照、私户入金、承诺保本的黄金平台全部属于高风险陷阱。本文对合规交易商的介绍
-
纯权益属性、不依赖主体增信:宏祚新能源REITs如何吸引长期资本
8月4日,“兴证基实-宏祚新能源持有型不动产资产支持专项计划(碳中和)”在上海证券交易所正式设立,证券简称“GC宏祚01”(代码:269577),期限最长24年。本期产品获保险机构、另类资管、银行理财等多家头部机构积极认购。银行理财资金的直...
-
新华访谈丨对话阳仁强:看工业农业,如何推进农业新质生产力变革
保障粮食安全、推进农业现代化,是事关国计民生的长期课题。传统农业依托土壤、气候、水源开展生产,而我国广袤的戈壁荒滩等非耕地资源,又因环境约束难以释放生产潜力。如何突破自然禀赋的限制,拓宽优质农产品的供给路径,阿拉丁控股集团提出的工业农业亦是...
-
家居建材存量时代的价值升维标杆:轩尼斯门窗如何校准行业发展新航向
2026年,正值“十五五”开局之年,中国建博会(广州)又一次站在产业转折的聚光灯下。作为大家居建装领域最具风向标意义的展会,本届建博会门窗品类的热度,几乎是当前市场矛盾的浓缩版:一边是房地产深度调整、消费代际切换、终端客流明显疲软带来的寒意...